Selain kasus bank Century, kasus pembobolan ATM juga banyak diberitakan akhir2 ini (sebetulnya sudah lama terjadi, tapi tidak terlalu ditanggapi bank). Modus pembobolan macam2: ada nasabah yang ditipu, dipandu dan disuruh transfer uang; ada yang memanfaatkan kebingungan nasabah karena kartu ATM macet. Yang barusan terjadi dan sekarang sedang diinvestigasi memanfaatkan skimmer, kamera dan manipulasi electronic data capture saat orang bertransaksi pake kartu. Konon kerugian sudah mencapai 17 miliar, terjadi di beberapa propinsi, dan rupanya ada orang bank yang terlibat. http://z.about.com/d/politicalhumor/1/0/W/J/2/treasury-atm-tmdho080919.jpg(Saya sebetulnya heran dengan perbankan Indonesia yang sangat obral dalam membagikan kartu ATM tanpa kasi notification atau warning cara menggunakan yang benar. Di negara2 yang lebih maju, pembagian kartu debet atau kredit selalu disertai buklet petunjuk cara pakai, terms and conditions, sekaligus warning mengenai fraud yang sering terjadi. Misalnya email palsu atau hoax. Makanya bank2 di negara2 itu selalu mengingatkan, kartu debet atau kartu kredit harus diperlakukan seperti cash. Jangan sembarangan bawa, atau diserahkan orang tanpa kita bisa lihat itu kartu diapain...Disini semuanya serba gampang, kasi-kasi-kasi, tapi orang gak dikasi tau resiko2nya...Living dangerously ala Indonesia??).
Sebenarnya kalau lihat arsip2 berita lima-enam tahun lalu, tipe kejahatan perbankan yang juga banyak terjadi di Indonesia adalah manipulasi Letter of Credit, penggelapan dana nasabah oleh teller atau oleh pimpinan kantor cabang, kredit fiktif, pembobolan safety deposit box. Fraud semacam ini merugikan nasabah, merugikan bank dari sisi finansial dan reputasi. "Praktek perbankan yang tidak sehat", juga termasuk fraud. Jenis "bank fraud" ini, menurut saya, lebih berbahaya karena nasabah yang tidak tahu banknya bobrok bisa terus2an menabung, sampai akhirnya bank dilikuidasi dan uang tidak diganti 100%. Beda dengan pembobolan ATM. Nasabah yang dananya masih aman (=mungkin belum dapat giliran dibobol), bisa bikin strategi: entah dengan memindah tabungannya ke bank lain, tidak simpan uang terlalu banyak di satu rekening, atau tidak bawa2 kartu ATM yang bersaldo banyak. Selain itu, pihak bank biasanya juga sibuk menerangkan dan menenangkan nasabah apalagi kalau kejadian pembobolan sudah masal seperti sekarang ini. Biasanya, pihak bank tempel warning di mesin2 ATM.
Praktek perbankan yang tidak sehat, sebaliknya, tidak akan membuat bankir bikin pers conference dan menerangkan apa yang terjadi. Mana ada bankir terang2an bilang ke publik: "oh di bank kami, kredit banyak disalurkan ke grup bisnis anu (atau ke grup bisnis sendiri) dan jarang kami tagih. Nominal kredit juga jauh lebih tinggi dari seharusnya...Aturan2 BI kami akalin dengan cara manipulasi laporan keuangan. Nggak ketahuan kok..." Padahal nasabah yang "diuntungkan" dengan praktek semacam itu mungkin cuma segelintir, dan yang potensi dirugikan (=dirampok duitnya) banyak. Selain itu, tidak akan pernah ada bank yang tempel stiker di pintu kantor mereka "kami punya banyak kredit macet"-misalnya; atau bagi2 leaflet ke nasabahnya dengan tulisan "kami bolak balik melanggar aturan BI".
Bandingkan juga dengan peristiwa pembobolan safety deposit box. Nasabah yang kaget bukan kepalang mengetahui safety depositnya kosong, lapor ke bank, lapor ke polisi. Investigasi dilakukan. Pihak bank juga ikut menginvestigasi. Tapi kalau ada praktek perbankan yang tidak sehat, nasabah yang khawatir dirugikan, dan taruhlah curiga dengan apa yang terjadi di bank, tidak bisa segera lapor polisi (apalagi mengadu ke pihak manajemen bank). Kalau berani lapor jangan2 malah kena tuduhan "pencemaran nama baik" karena tidak bisa kasi bukti "konkrit" praktek perbankan yang tidak sehat. Fraud dalam artian "praktek perbankan yang tidak sehat" ini yang akan saya dongengkan.
Sebetulnya, siapa yang seharusnya paling tau kalau ada praktek perbankan tidak sehat? Ya...selain fraudster (pelaku), mereka yang melakukan audit atas laporan bank seharusnya tau. Akunting atau profesi akuntan, sejarahnya dikasi tanggungjawab mendeteksi fraud. Dalam perkembangannya, karena lobi2, tarik menarik kepentingan, "deteksi fraud" tidak lagi jadi tujuan utama audit. Belakangan ini setelah banyak skandal perusahaan, fraud kembali jadi perhatian akuntan/auditor (setidaknya di Amerika). Tapi di Indonesia, bank2 diaudit banyak pihak...yang mana yang seharusnya tanggungjawab?
Ada yang bilang, "pemenuhan hak sama dengan lahirnya tanggungjawab". Kalau ada yang punya hak paling banyak dalam mengaudit bank, ya itulah yang paling bertanggungjawab. Di Indonesia, setidaknya ada tiga pihak yang melakukan audit umum (=bukan karena pajak, bukan diaudit karena "milik negara") : internal auditor bank, Bank Indonesia selaku pengawas, dan akuntan publik (eksternal auditor). Walaupun sama2 melakukan general audit, tujuannya beda2. Akuntan publik, setau saya, mengaudit untuk mengkonfirmasi bahwa laporan keuangan bank sudah disajikan sesuai standar akuntansi Indonesia yang berlaku (dalam hal ini standar akuntansi perbankan). Internal auditor mengaudit pengendalian intern bank dan kasi laporan ke Komite Audit, Komisaris, Direktur Utama atau Direktur Kepatuhan. Pemeriksa Bank Indonesia mengaudit untuk mencocokan apakah laporan bank ke BI selama ini sesuai dengan kenyataan; dan apakah bank dalam praktek tidak melakukan pelanggaran2 ketentuan BI.
Kalau ada bank fraud (= praktek perbankan yang tidak sehat), yang mestinya paling tau, menurut saya, adalah internal auditor dan pemeriksa BI. Akuntan publik (eksternal auditor) bukannya tidak bisa mendeteksi fraud. Bisa saja...tapi menemukan fraud (nampaknya) bukan (atau belum??) jadi tujuan utama audit umum di Indonesia (denger2 sih pernah ada workshop deteksi fraud atau deteksi manipulasi laporan keuangan...saya ndak tau apa ada follow upnya dalam bentuk aturan atau standar audit).
Akuntan publik biasanya dapat assignment dari pemegang saham atau Dewan Komisaris atau Direksi (=pihak bank), baru bisa audit. Inisiatif meriksa ada di pihak bank; bahkan bank juga bisa milih2 kantor akuntan...mau yang galak apa yang penuh pengertian...
Internal auditor bank ada diposisi yang lebih menguntungkan karena ada di dalam bank; teorinya, lebih tau persoalan bank. Tapi, internal auditor bisa berfungsi dengan baik, bisa juga tidak berfungsi sama sekali. Dalam kasus LC fiktif BNI tahun 2006, staf internal auditor malah ditahan polisi karena dicurigai ikut membobol bank. Bayangkan juga internal auditor Bank Century (sebelum diambilalih)....jelas akan lapor "baik2, tidak nemu apa2". Kenapa bisa gitu? Tidak hanya karena internal auditor digaji sama yang punya bank. Efektifitas internal auditor juga ditentukan oleh kualitas tata kelola bank atau bahasa sononya "corporate governance". Kalau bank punya corporate governance yang baik, walaupun digaji yang punya bank, internal auditor bisa meminimalkan terjadinya fraud.
Kalau eksternal auditor punya kendala, internal auditor bisa "dibungkam" pemilik bank, harapan deteksi bank fraud ada di BI. Pemeriksa BI mengaudit untuk cek apakah yang dilakukan bankir sesuai dengan peraturan. BI bikin peraturan, tujuan utama supaya dana nasabah aman; orang mau nabung dan uang di investasikan bank ke proyek2 yang (idealnya) punya kontribusi ke pertumbuhan ekonomi. Karena peranan perbankan dalam perekonomian Indonesia masih dominan, makanya bank didorong melakukan bisnis tanpa mengabaikan prinsip kehati2an. Fungsinya sebagai pengawas bank inilah yang membuat (=memberi hak) BI bisa datang ke bank kapan saja asal ada surat tugas. Dengan kata lain, inisiatif audit ada di pihak BI; BI tidak perlu tanya ke bank "sudah siap diaudit belum?"; mau audit kantor yang mana, datang aja. Bahkan biarpun serombongan petugas BI baru saja selesai audit, kalau ada assignment khusus (misalnya dapat order dari lembaga lain-KPK, PPATK atau lembaga internasional), auditor BI bisa saja bikin audit lagi.
Jadi kalau ada "bank fraud" (=praktek perbankan yang tidak sehat) tapi auditor BI tidak bisa mendeteksi untuk mencegah (sehingga akhirnya bank dilikuidasi atau nasabah rugi), wajar kalau publik tanya: kok BI bisa tidak tau ada "fraud"?
Kenapa "bank fraud" bisa lolos dari deteksi auditor?
Orang akan cepat kasi jawaban "korupsi", auditor terima suap. Kalau jawabannya semudah itu, saya tidak akan ngeblog topik ini...buang2 waktu saja... (ini bukan kisah gimana korupnya pengawas bank karena saya tidak punya hard evidence untuk itu)... Menurut saya, setidaknya, ada tiga alasan: pertama, tingkat fraudulent (seberapa serius tindak kejahatan perbankan) semakin sophisticated semakin susah dideteksi. Alasan kedua, personal bias sehingga sadar atau tidak, profesionalisme dan etik dikompromikan. Alasan ketiga ada kaitannya dengan lingkup, sifat dan keterbatasan auditing dan akunting sebagai disiplin ilmu.
Kewenangan auditor pengawas bank terbatas; mereka bukan investigator, bukan penegak hukum. Bank fraud pada dasarnya memanipulasi laporan keuangan, memanipulasi angka laporan bank; walaupun fraud/ manipulasi angka tidak hanya dilakukan bankir atau bank. Kalau yang melakukan adalah perusahaan non keuangan, tidak listed, manipulasi laporan keuangan punya dampak terbatas (mungkin bank/lembaga pemberi kredit yang akan tertipu). Tapi kalau perusahaan yang memanipulasi ini listed di pasar modal, yang akan tertipu lebih banyak: investor, analis atau lembaga pemeringkat. Dampak manipulasi laporan keuangan akan lebih parah kalau terjadi di bank atau perusahaan keuangan. Deposan atau penabung juga ikut ketipu walaupun mungkin mereka tidak secara langsung/secara detail menggunakan laporan keuangan bank. Bisa dibilang, kalau fraud terjadi di bank, dampak sosialnya lebih tinggi.
"Bank fraud" kadang tidak bisa dideteksi karena tingkat kriminalitas tidak hanya sebatas pada "praktek perbankan" (seperti trader di Barings Bank yang salah ambil posisi derivatif; ditutupi bertahun2 sampai bikin bangkrut banknya). Jenis kriminalitas perbankan bisa berupa pencucian uang, membiayai terorisme, terlibat penyelundupan dan sebangsanya (kasus Bank of Credit and Commerce International). Kalau jenis kriminalitas sudah diluar praktek perbankan, kerjasama otoritas pengawas bank di beberapa negara pun bisa2 tidak cukup memadai untuk mencegah terjadinya fraud. Bahkan investigator dari pihak kepolisian pun susah payah menyelidiki dan menyidiknya seperti ketika skandal BCCI terbongkar.
 BCCI didirikan tahun 1972 oleh Aga Hasan Abedi, orang Pakistan. Pertengahan 1970an sebagian saham dibeli Sheikh Zayed bin Sultan Al Nahyan dari Abu Dhabi. Pemilik BCCI memecah kegiatan banknya jadi dua, di Luxemburg (untuk bisnis di Eropa dan Timur Tengah) dan Cayman Island (untuk negara2 berkembang). Tapi di dua negara itu, kantor pusat BCCI tidak punya kegiatan. Kantor cabang utama ada di London walaupun semua keputusan dilakukan dari Abu Dhabi. BCCI pilih Luxemburg dan Cayman Island sebagai kantor pusat karena di dua negara itu pengawasan bank tidak ketat Akhir 1970an BCCI ekspansi ke Amerika. Tadinya ditolak sama otoritas keuangan Amerika karena tidak ada satu otoritas keuangan yang jadi pengawas dan bertanggungjawab kasi fasilitas Lender of the Last Resort kalau ada apa2. Tapi BCCI "mendekati" tokoh2 politik Amerika dan berhasil beli empat bank secara rahasia (melanggar aturan Amerika).
.http://newsimg.bbc.co.uk/media/images/39734000/jpg/_39734043_bcci203.jpg

Dari BCCI & Barings: Bank Resolutions Complicated by Fraud and Global Corporate Structure, Richard J. Herring, hal 6.
Ulah BCCI tidak terlalu disukai di Amerika, tapi di Eropa BCCI tidak ada masalah dengan regulator. Sebenarnya BCCI memanfaatkan struktur organisasinya yang rumit (=terpecah di beberapa negara;lihat gambar) dan sikap "saling lempar tanggungjawab" diantara pengawas bank di Eropa. Luxemburg tidak mengawasi BCCI karena di negara itu tidak ada kegiatan; Inggris (pengawasan waktu itu ada di Bank of England) juga tidak mau mengawasi bank yang ijin operasi bukan dari Inggris.
Ekspansi bisnis BCCI termasuk pesat, pada pertengahan tahun 1980an punya kegiatan di 73 negara dan termasuk bank besar (ranking lima di dunia). Tapi pada pertengahan tahun 1980an itu BCCI rugi besar dari transaksi money market. Tahun 1988 otoritas Amerika menuntut BCCI dengan tuduhan money laundering, fraud dan manipulasi laporan keuangan. Sebetulnya Bank of England tau, aktivitas BCCI tidak hanya sebatas bisnis bank, tapi juga membiayai terorisme antara tahun 1988-1989 (bisnis BCCI yang lain adalah jual beli senjata,i peluru kendali, obat bius, membantu operasi intelijen CIA...itu sebabnya di Amerika sendiri investigasi BCCI mengalami hambatan dari elemen pemerintah). Tapi entah kenapa, otoritas pengawas Inggris tidak juga mengaudit langsung BCCI tapi tetap mengandalkan hasil audit/laporan akuntan publik.
Tahun 1990 BCCI mengakui semua dakwaan pemerintah Amerika; di Eropa, Inggris dan Luxemburg mulai minta Price Waterhouse mengaudit BCCI untuk menemukan fraud. Hasilnya, Price Waterhouse tidak bisa memberikan pendapat. Akhirnya Juli 1991 otoritas keuangan Inggris menutup BCCI, diikuti oleh Luxemburg, Cayman Island dan negara2 lain dimana BCCI punya kegiatan bisnis.(Sampai tahun 2000an kasus BCCI ini masih menghantui Bank of England. Bank Sentral ini dituntut oleh Delloitte & Touche's yang mewakili deposan2 yang dirugikan BCCI)
Menghadapi bank yang "luar biasa" kayak gini, auditor/pengawas bank punya keterbatasan karena mereka bukan aparat penegak hukum; apalagi kalau tidak bisa bersikap "decisive" seperti Bank of England. Sikap pengawas bank di Eropa waktu itu juga dikeluhkan pengawas bank Amerika. Mereka bilang pengawas bank Eropa (dalam kaitannya dengan BCCI) “had not inspected BCCI sufficiently rigorously, … had enabled BCCI to exploit the fragmented
structure of the group so as to indulge in intra-group transactions designed to deceive the US authorities,..had taken too narrow a view of their local responsibilities,.. had failed to keep the US authorities informed, … had been insufficiently ruthless in pursuing the truth and … had placed too much reliance on the auditors.” (dari BCCI & Barings: Bank Resolutions Complicated by Fraud and Global Corporate Structure, Richard Herring, halaman 10).
Lepas dari kenapa Bank of England bersikap pasif menghadapi BCCI, setau saya, otoritas pengawas Amerika nampaknya lebih leluasa (atau lebih berani??) untuk bikin "criminal referral" kalau menemukan fraud dalam pemeriksaan. Contohnya dari dongeng krisis Saving and Loans tahun 1980an.
Tahun 1984, Charles Keating, pengusaha terkenal di Phoenix California, beli Lincoln S&L. Keating menjalankan usaha bank tidak dengan prinsip kehati2an: banyak pelanggaran di sisi penanaman/investasi, banyak menawarkan produk tidak berasuransi ke nasabah (kebanyakan pensiunan). Keating sangat "anti" peraturan yang punya nuansa "restriksi" dari pengawas S&L (FHLBB); maunya deregulasi terus. Kepentingan2 Keating ini "didukung" oleh lima senator Amerika (salah satunya adalah John McCain, kandidat presiden dari partai Republik pada pemilu beberapa tahun lalu). Senator2 ini dikenal dengan sebutan "the Keating Five" karena mereka "semangat" sekali belain kepentingan bisnis Charles Keating. Tahun 1987, waktu pengawas S&L mulai "macem2" dengan Lincoln S&L, senator2 ini "mengintimidasi" Edwin Gray (pemimpin FHLBB), juga mendatangi auditor S&L yang sedang meriksa Lincoln. Senator2 ini bilang "the government harrassing our constituent" (=intinya auditor diminta tidak ngrecokin Lincoln S&L). Tapi setelah auditor FHLBB balik ngancam mereka akan bikin "criminal referral against Lincoln", tekanan senator2 ini berkurang. (=Criminal referral rupanya bisa diancamkan, tanpa harus nunggu sampai Lincoln bangkrut-tahun 1989).
Di Indonesia, pengawas/pemeriksa bank rupanya tidak bisa mengusulkan orang ditangkap karena dicurigai melakukan kejahatan perbankan. Permintaan cekal, bisa; tapi minta nangkap orang tidak bisa. Dalam kasus Century, pengajuan cekal dilakukan BI, tapi minta orang (Robert Tantular) ditangkap, inisiatif bukan dari BI. Seingat saya, di depan Pansus, Jusuf Kalla bilang yang berinisiatif minta Robert Tantular ditangkap adalah pemerintah (Wakil Presiden yang kasi perintah ke Kapolri). Kalau tidak salah Boediono bilang, BI tidak punya dasar hukum tangkap Robert Tantular. Sewaktu Susno Duaji (Kabareskrim / pihak Kepolisian) ditanya Pansus Century, dia bilang BI sudah minta pejabat2 bank Century dicekal; tapi Susno juga bilang, "laporan kejahatan (Robert Tantular) yang dibuat BI bukan dilakukan atas kesadaran BI sendiri". Susno juga bilang, malam itu (25 November 2008) BI diminta datang, tapi baru datang dua hari kemudian...
(Saya jadi ingat konglomerat/bankir yang terlibat BLBI dan ramai2 menghilang bersama uang negara....coba kalau mereka cepat dicekal dan diamankan...gak akan maen kucing2an gini...)
Saya tidak tau, kenapa otoritas keuangan Indonesia (BI) tidak bersikap seperti otoritas keuangan Amerika (kok malah nyonto Eropa ya??). Kalau tidak ada payung hukum (supaya BI bisa inisiatif minta tangkap orang), mustinya ya minta dibikinkan. Kalau tidak, pemilik bank dan bankir nakal bisa selalu selangkah lebih cepat...telanjur kabur baru keluar cekal atau perintah penangkapan..
Personal bias, kompromi profesionalisme dan etik. Enron bukan bank; tapi fraud yang terjadi di perusahaan energi ini "didukung" oleh akuntan publik-nya, Arthur Andersen. Cerita gimana akuntan2 Arthur Andersen terlalu dekat dengan klien sampai akhirnya bikin susah diri sendiri bisa dijadikan ilustrasi /pembanding hubungan "pengawas bank BI dengan bank yang diawasi, dalam hal ini dengan Century".
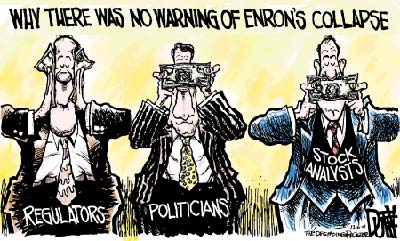
Enron didirikan tahun 1990 di Texas oleh Ken Lay. Tadinya usaha utama adalah gas, tapi lama2 jadi trader di pasar komoditi; yang diperdagangkan mulai dari gas, pulp, sampai broadband/serat optik. Laporan keuangan selalu bagus; investor senang, karyawan happy karena harga saham tinggi (tahun 2000 sempat mencapai USD90). Tapi tahun 2001, vice president Enron, Sharon Watkins, mulai curiga ada yang tidak beres dengan laporan keuangan Enron. Dia kasi tau Ken Lay; CEO Enron diganti. Oktober 2001 Enron bikin pengumuman write down assets dan koreksi laporan keuangan sekitar USD 1 milyar; SEC yang curiga bikin ivestigasi. November, obligasi Enron dapat rating "junk bonds", akibatnya Enron harus lunasi USD 4 milyar surat utangnya. Desember 2001 Enron bangkrut. Perusahaan ini, ternyata tidak punya aset sebesar yang dilaporkan...ada yang bilang "not only did the emperor have no clothes, there was no emperor..." (= semua yang kelihatan bagus2 itu bohong; bisnis Enron sebetulnya tidak lebih dari skema Ponzi, penipuan yang dilakukan top eksekutif selama bertahun2 terhadap karyawan, investor dan regulator)
Skandal Enron 2002 ikut menyeret kantor akuntan terkemuka Arthur Andersen (AA), yang punya sejarah cemerlang dalam kaitannya dengan integritas dan profesionalisme auditor2nya. AA (kantor pusatnya di Chicago) dikenal sebagai kantor akuntan yang (dulu) berani menolak klien kalau klien itu bermasalah. Salah satu yang pernah ditolak adalah Lincoln S&L punya Charles Keating.
Bagaimana kantor akuntan yang dikenal punya reputasi bagus ini akhirnya berakhir bersama2 Enron? Awalnya, seperti kantor2 akuntan yang lain, jasa yang ditawarkan cuma audit. Lama2 konsultansi/konsultan juga jadi bagian jasa yang ditawarkan. Industri akuntan publik berubah...semua ikut arus. Jasa konsultan ini berkompetisi dengan jasa audit, dan di AA, auditor didorong untuk "cross-sell" jasa konsultan. Akhirnya yang mendominasi adalah jasa konsultan; padahal jasa audit dan jasa konsultan punya potensi konflik kepentingan yang besar.
Enron adalah klien lama AA (ada yang bilang, Enron itu "a monster created by AA"). Hubungan keduanya demikian erat sampai auditor eksternal AA jadi auditor internal Enron (!!). Tidak hanya itu, banyak pegawai Enron di Houston tadinya kerja di AA. Enron itu perusahaan terkenal, makanya banyak yang seneng berafiliasi dengan perusahaan itu...mereka nggak tau beneath the surface. Banyak cerita bagaimana manajemen Enron sering maksa auditor AA untuk mengiyakan transaksi atau deal yang meragukan. Kalau auditor AA di Houston berani bantah, eksekutif Enron langsung bypass dan komplain ke Chicago. Pendapatan jasa audit AA Houston dari Enron sekitar 27% total pendapatan AA. Itu sebabnya AA takut kehilangan Enron. Ketika akhirnya Sharon Watkins (eks auditor AA) mempertanyakan sekian banyak deal meragukan yang dilakukan Enron, dia juga kontak koleganya di AA. Inti masalah yang dikemukakan Sharon waktu itu punya konsekuensi, Enron harus mengakui rugi sebesar USD 1 milyar. Bukan angka kecil, dan dikhawatirkan bikin harga saham Enron ambruk.
Begitu Enron bikin pengumuman koreksi pendapatan (termasuk koreksi laba beberapa tahun sebelumnya), investigator dari SEC dan House Energy and Commerce Committee mulai siap2 memeriksa Enron. Sewaktu mereka dalam perjalanan, auditor2 AA yang ada di kantor Enron
 (mungkin karena takut ketahuan) meracik segala dokumen yang kira2 berbahaya kalau sampai ketahuan investigator. Tidak hanya dokumen, email dan file komputer juga di-delete. Investigator tentu saja tidak happy dengan kejadian itu. Maret 2002, AA dikenai tuntutan "obstruction of justice" (=menghilangkan barang bukti). http://www.trinity.edu/rjensen/Andersen.jpg
AA berusaha untuk negosiasi dengan Jaksa Agung; dengan alasan, pegawai AA yang menginstruksikan racik dokumen sudah dipecat. Jangan AA dituntut ke pengadilan; AA janji akan mengkompensasi investor Enron, melakukan perbaikan internal. Paul Volker bahkan dilibatkan untuk memperbaiki AA. Tapi Jaksa Agung malah ngatain AA seperti "residivis", repeated offender. Klien AA banyak yang bermasalah: Worldcom, Global Crossing,QWest Communications International...semuanya kena kasus fraud/manipulasi laporan keuangan.
Publisitas negatif ini mengakibatkan klien AA yang lain memutuskan hubungan bisnis. Banyak yang woeey diaudit sama akuntan publik yang reputasinya ancur2an (karena mengaudit dan kasi "sign off" laporan keuangan klien yang ternyata banyak melakukan fraud)...investor mana yang mau percaya sama laporan keuangan yang diaudit AA?
Bulan Mei pengadilan dimulai. Juri akhirnya memutuskan AA salah karena telah menghalangi upaya pemerintah menginvestigasi apa yang sebenarnya terjadi dengan bangkrutnya Enron. Konsekuensi "obstruction of justice", AA tidak bisa lagi audit perusahaan yang listed di pasar modal; dengan kata lain, AA -sebagai salah satu kantor akuntan publik the Big Five- berakhir.
Skandal Enron dan punahnya AA menunjukkan bahaya kalau etika dan profesionalisme dikompromikan karena personal bias. Saya tidak tau apakah ada kode etik pengawas/pemeriksa di BI (kalau ada gimana penerapannya)... Orang sudah terlalu lekat / familiar dengan yang diawasi, sehingga tidak sadar ada "unconscious bias". Personal bias (tidak selalu identik dengan terima gratifikasi) bisa dilihat dari bagaimana Siti Fadjrijah melaporkan kondisi Century dalam Rapat Dewan Gubernur 5 November 2008. Deputi Gubernur ini tau kalau Century sudah bermasalah dari awal merger; kurang modal; berusaha tambah modal, tapi negosiasi dengan Hana batal: "...terakhir dengan Hana itu, saya sudah berharap betul itu..." begitu kata Fadjrijah. (Kenapa yang "berharap" malah pengawasnya?? Jangan2 yang seharusnya lebih berkepentingan dengan Century-bankir dan pemilik- malah cuek2 aja...). Mungkin karena sudah terlalu lekat dengan Century sebagai "account" yang diawasi, pejabat BI tidak bisa lagi "mundur selangkah lalu lihat secara obyektif"...apa sih perlunya mempertahankan bank ini? Kenapa tidak dilakukan sesuatu atau bikin "emergency plan" kalau segala suruhan2 tidak dilakukan Century? BI's in action ini juga dikeluhkan Boediono "...Sudah terlambat ya sering ini...Sampai detik terakhir lalu akhirnya malah kita kejerat problem yang lebih besar...", gitu komentarnya ketika Fadjrijah lapor (how true it was)....
Keterbatasan akunting dan auditing. Skandal Enron dan AA mempermalukan dunia bisnis dan profesi akuntan Amerika. Kebetulan, tidak hanya AA yang kena masalah, KPMG (dengan kliennya Xerox), Delloitte & Touche's (dengan Adelphi Communications). Kepentingan investor yang seharusnya dilindungi, malah diabaikan dengan kualitas audit yang rendah. Untuk memulihkan kepercayaan orang pada iklim bisnis di Amerika, permerintah Amerika mengeluarkan Undang2 yang dikenal dengan nama Sabarnes-Oxley (SOx). Undang2 ini mengatur apa yang boleh dan tidak boleh dilakukan auditor/akuntan publik. Selain itu organisasi profesi akuntan menerbitkan standar auditing khusus untuk mendeteksi fraud, SAS 99. (Skandal Enron juga bikin populer satu istilah di Amerika: "corporate governance". Mirip istilah "resiko sistemik" di Indonesia saat ini).
 Akademik akuntansi juga ikut gerah karena Komite Audit Enron (yang nyaris tidak berfungsi) beranggotakan antara lain profesor akunting dari universitas terkenal di Texas. Ada dongeng bagus, Why good accountants do bad audits. Pendongengnya berusaha jelaskan apa yang sebenarnya terjadi dengan proses auditing dari sudut pandang auditor. Mereka bilang yang terjadi sebenarnya bukan "conscious corruption" tapi "unconscious bias". (Mereka juga mengkritik SOx: bagus isinya, tapi terlalu muluk.) Akuntansi/audit, kata mereka, walaupun yang diurus adalah angka2 dan dipagari dengan standar yang jelas, adalah proses yang rawan "bias"
http://www.monroeartist.com/online_store/images/Alternate.jpg
(ketemu lagi sama istilah ini); bias dalam mengintepretasikan informasi laporan keuangan. Secara psikologis, apa yang diinginkan orang secara tidak disadari mempengaruhi cara orang tsb mengintepretasikan informasi. Kalau sudah punya persepsi Enron itu perusahaan bagus (karena auditor punya "kepentingan" disitu-misalnya pengen kerja di Enron setelah out dari AA), akhirnya semua kelihatan normal dan bagus.
Bias dalam akunting juga dipengaruhi oleh sifat akuntansi itu sendiri: ada ambiguity (multi intepretasi dalam klasifikasi pengeluaran, misalnya); attachment (dekat sama yang diaudit karena rutin); approval (orang cenderung sepakat dengan kerjaan orang lain yang outputnya itu mirip atau mendekati output kita). Kalau mau mengurangi "bias", salah satu cara adalah dengan rotasi auditor; tapi jangan hanya rotasi lead partner yang dirotasi; auditeenya juga dirotasi mungkin supaya tidak terlalu lengket dengan auditor. (Saya ndak tau apakah resiko bias ini disadari oleh auditor2 BI dan apa yang sudah dilakukan untuk atasi itu....)
Expectation gap: ketika yang diharapkan tidak sesuai dengan yang didapat...
Kalau ada yang gak beres dengan perusahaan yang diperiksa, akuntan publik disalahkan, bahkan dituntut; mirip dengan kalau ada masalah di bank, pengawas/pemeriksa BI yang disalahkan orang. Overblamed atau apa namanya?? Apa boleh buat, sejak dulu, harapan antara pengguna laporan audit dengan yang dilakukan auditor tidak pernah sesuai. Dongeng2 mengenai "expectation gap" sudah ada sejak tahun 1970an; riset dilakukan di banyak negara, dari Amerika sampai Mesir. Konon, expectation gap dalam auditing bisa dibagi dua:
1. Reasonable gap - the difference between "what the public expects auditors to achieve and what they can reasonably be expected to accomplish"; and
2. Performance gap - the difference between "what the public can reasonably expect auditors to accomplish and what auditors are perceived to achieve".
Performance gap bisa dibagi lagi jadi dua:
2.1 Deficient standards - the gap between "what can reasonably be expected of auditors and auditors' existing duties as defined by the law and professional promulgation."
2.2 Deficient performance – the gap between "the expected standard of performance of auditors' existing duties and auditors' perceived performance, as expected and perceived by the public."
(lihat Porter, B. 1993. An empirical study of the audit expectation-performance gap. Accounting and Business Research. Vol 24. ...Dongengannya sering disebut orang yang bikin cerita mengenai "expectation gap").
Jadi, sebetulnya wajar saja kalau pengawasan/pemeriksaan/auditor bank di BI tiba2 under spot light kalau ada apa2 dengan bank yang diawasi. Kesenjangan harapan itu juga semakin besar karena auditor bank di BI, setau saya, tidak terikat oleh standard profesi (seperti akuntan publik). Tidak ada yang tau protokol yang biasa dilakukan atau yang seharusnya dilakukan sewaktu audit bank, karena BI mengatur dirinya sendiri. Opaqueness inilah yang bikin publik tidak bisa terima kalau ada apa2 dengan bank yang diawasi/diperiksa BI (sudah gaji gede, bisa hire orang2 pinter, aturan dibikin sendiri...eee masih kejeblos juga...dikatain korup marah, dikatain bodo gak terima...lha kok bisa kayak begini lagi???). Apalagi, hasil pemeriksaan auditor BI tidak diumumkan ke publik (=memang rahasia)...kalau tiba2 ada bank gagal, dilikuidasi, ya jelas orang akan tanya2 dan ribut...apalagi kalau sampai mengingatkan orang pada kasus BLBI...
Dongeng2 mengenai "expectation gap" auditing biasanya kasi rekomendasi apa yang harus dilakukan supaya kesenjangan itu menyempit. Saya tidak akan elaborate disini karena auditor bank di BI tugas dan tanggungjawabnya (beneficiariesnya) tidak sama dengan akuntan publik. Jadi kalao mau mempersempit kesenjangan harapan, ya musti agak beda solusinya. Yang jelas, expectation gap terhadap kinerja auditor BI dengan mudah bisa berubah jadi isu politik; jadi isu nasional (walaupun bank yang bikin ruwet hanya 1 dan kecil); tidak lagi sekedar isu "menghadapi tuntutan hukum".
Kalau fraud susah dideteksi dari luar perusahaan, sementara harapan pengguna laporan audit demikian tinggi, apa ada alternatif untuk menemukan/mengungkap fraud??? Ada dongeng menarik mengenai "fraud" dan "siapa yang mengungkap fraud" (dongeng ini masih termasuk "fresh from the oven" karena terbit tahun 2008). Pendongengnya bikin analisis mengenai kasus2 fraud di Amerika (tidak hanya di industri keuangan) dari tahun 1996-2004, yang terjadi di perusahaan dengan aset diatas USD750 juta. Ada 200an kasus, termasuk kasus spektakuler macam Enron dan Worldcom. Dari analisis yang dilakukan, ternyata SEC hanya menemukan 7% kasus fraud, akuntan publik 10%. Pemegang saham hanya bisa menemukan 3% fraud; analis 13%. Yang banyak mengungkap fraud, justru mereka yang tidak punya kepentingan dengan perusahaan bobrok itu: karyawan (17%), non-financial market regulator (13%) dan media/wartawan (13%).
Orang2 pinter yang ndongeng "Who blows the whistles on corporate fraud" itu juga menemukan: akuntan publik most likely akan kehilangan klien kalau mengungkap fraud (lhadalah!! pantes fraud susah ketemu) ...Tapi setelah ada Undang2 SOx akuntan yang punya banyak klien bermasalah juga akan kehilangan customer. Analis bisa tidak dipromosikan kalau mengungkap fraud; karyawan juga takut mengungkap fraud (loyalitas ternyata dianggap lebih penting dari kejujuran!!); tapi...wartawan, kalau bisa mengungkap fraud (apalagi kasus high profile) karirnya malah cermerlang (!!...tapiiii ini di Amerika...kalo mau coba2 disini, hati2 yaaaa...). Kesimpulan lain dari dongengan itu: monetary reward matters. Kalau mengungkap fraud akan ada imbalan duit, orang akan lakukan. Di Amerika ada yang disebut Federal Civil False Claim Act (qui tam statute), yang memungkinkan pegawai pemerintah mendapat imbalan (besarnya antara 15-30% dari uang yang berhasil diselamatkan) kalau bisa mengungkap fraud di lingkungan kerjanya. Makanya, dari penelitian itu kelihatan, pegawai pemerintah (di Health Care system) cukup banyak yang jadi whistle blower. Mereka dapat duit, sekaligus untuk "modal" karena sebagian besar lalu harus keluar dari pekerjaannya.
Dongeng mengenai "whistle blower" itu juga mengungkapkan pentingnya hukum atau undang2 yang bisa mencegah atau mendorong pihak2 terkait mengungkap fraud (di Amerika: Sabarnes-Oaxley dan Statement of Auditing Standards no. 99; keduanya berlaku tahun 2002). Sebelum ada undang2 dan aturan auditing itu akuntan hanya menemukan 6%, sesudahnya jadi 24%. SEC juga jadi lebih aktif, dari pengungkapan sebesar 5% kasus fraud jadi 10%.

http://www.paulsjusticepage.com/images/duffy4web.jpg
Di Indonesia....??
Bank fraud di Indonesia ( dalam artian "praktek perbankan tidak sehat) banyak terjadi (=banyak tidak terdeteksi) karena kita punya banyak kekurangan. Dari sisi peraturan, setau saya tidak ada (?) aturan atau undang2 yang mendorong auditor bank (entah itu auditor ekstern, intern atau auditor BI) untuk memperbaiki proses auditing mereka terhadap bank2 yang diperiksa (standar kusus akuntansi perbankan ada, tapi standar auditing fraud atau bank fraud setau saya tidak ada). Skandal macam Century (sudah masuk bulan keenam sejak jadi headline di koran2) mungkin bisa dihindari kalau aturan2 macam SOx dan SAS 99 itu ada; dan mengikat auditor2 yang terlibat mengaudit bank. Saya nggak tau, apalagi yang harus terjadi untuk bikin aturan semacam itu, untuk memproteksi uang orang yang ada di bank...(skandal BLBI yang ratusan trilyun tempo hari itu kayaknya belum cukup...)
Dari dongengan yang barusan saya ceritakan kembali, aturan (dalam bentuk aturan organisasi profesi) dan undang2 peranannya besar dalam mendorong auditor mengungkap fraud. Sejak kasus Enron, mendeteksi fraud jadi bagian dari proses audit di Amerika. SAS 99 misalnya, mensyaratkan auditor untuk "gather information needed to identify risks of material misstatement due to fraud; assessing these risks after taking into account evaluation of the entity's programs and controls; respond to the results...". Framework "fraud" juga disosialisasikan secara eksplisit. (Konsep "fraud triangle" sebetulnya sudah dikenal sejak 1953, yang ndongeng namanya Cressey; baru populer lagi setelah banyak skandal korporasi...Di negara semacam Amerika dan Inggris, dimana profesi akuntan publik itu penting, "bunyi aturan" dari Law Makers atau Kongres tidak lepas dari lobi2 organisasi profesi... Makanya jangan heran kalau abad 19, deteksi fraud itu kewajiban auditor ekstern; masuk abad 20, deteksi fraud tidak lagi jadi kewajiban auditor. Konon pemerintahan GW Bush sempat ogah2an dengan usulan mengkriminalkan pelaku skandal korporasi...).

Mendeteksi fraud bukan hal mudah, tapi bukan juga suatu hal yang mustahil dilakukan. Sebetulnya riset mengenai "fraud detection" sudah banyak; misalnya memprediksi adanya fraud dengan menengarai seberapa besar kewenangan internal auditor. Kalau ada perusahaan tidak punya internal auditor, indikasi ada fraud akan lebih tinggi dibanding perusahaan yang punya internal auditor. Ada lagi dongeng deteksi fraud melalui rasio keuangan; ada yang mengkombinasikan framework "triangle of fraud" dengan rasio keuangan. Ada juga yang menganalisis prosentase kepemilikan saham direksi, jumlah anggota komisaris eksternal dan kaitannya dengan fraud.
Singkat cerita, kalau mau usaha, sebetulnya bank fraud (dalam artian praktek perbankan tidak sehat) bisa ditengarai, bisa disinyalir walaupun tidak bisa dieleminir. Auditor BI tidak perlu (pake istilah seorang ekonom) "mengendap-endap, mengendus-endus" (kok kayak Snoopy aja ya...). Menurut saya, BI ada diposisi yang paling bagus untuk menengarai dan mendeteksi fraud. Bank lapor apa saja ke BI. Hasil audit dari auditor internal dan eksternal bisa diminta, dan dibandingkan dengan hasil audit BI, penilaian tingkat kesehatan. Karena BI juga bikin aturan bank, peraturan bisa di-set sehingga bank bisa didorong mengadopsi tingkah laku yang meminimalkan fraud. Tapi ya ituuu...biar fraud dah bisa terdeteksi, kalau eksekusinya melempem, tidak ada grand strategy untuk handle bank bermasalah...ya percuma... Akhirnya "buying time" lagi dan kejeblos lagi....
Auditor bank (kecuali auditor intern bank) memang bukan pegawai bank. Auditor BI, walaupun bisa masuk mengaudit kapan saja dan di kantor cabang mana saja, tidak nungguin bank 24/7. Kalau ada kasus (misalnya) penggelapan dana nasabah di kantor cabang di kota kecil, BI bisa jadi tidak tau. Publik, menurut saya, berharap (atau menuntut?) auditor2 BI bisa membuktikan bahwa semua upaya sudah dilakukan untuk mencegah (atau mendeteksi) praktek perbankan yang tidak sehat. Tapi kalau publik menilai upaya pengawasan/pemeriksaan bank tidak dilakukan maksimal (=sudah tau dari dulu kok bank seperti ini tetap dibiarkan hidup) ya akhirnya orang sinis: "kenapa kejadian lagi?? (padahal katanya auditor BI banyak yang sudah bersertifikat internasional...)...apa nggak cukup yang ratusan trilyun hilang tempo hari itu??".
Yang ndongeng, Sri
BCCI
http://www.nytimes.com/1991/07/06/business/bcci-big-money-and-mysteries.html?pagewanted=all
http://www.time.com/time/magazine/article/0,9171,973481-1,00.html
http://www.telegraph.co.uk/finance/2917331/Former-Bank-head-fights-back-over-BCCI-handling.html
http://www.independent.co.uk/news/business/the-barings-crisis--treasury-encouraged-free-hand-1575123.html
http://news.bbc.co.uk/onthisday/hi/dates/stories/july/5/newsid_2495000/2495017.stm
http://visar.csustan.edu/aaba/BCCICOVERUP.pdf
http://rossbacherlaw.com/pdf/Financial_Crime_May_1998.pdf
http://fic.wharton.upenn.edu/fic/papers/05/0518.pdf
Barings
http://www.nytimes.com/1995/02/28/business/the-collapse-of-barings-men-who-shook-the-foundations.html
http://www.nytimes.com/1995/02/28/business/the-collapse-of-barings-for-rogue-traders-yet-another-victim.html
Arthur Andersen
http://www.chicagotribune.com/news/chi-0209010315sep01,0,2011837,full.story
http://www.chicagotribune.com/news/chi-0209020071sep02,0,2601662,full.story
http://www.chicagotribune.com/news/chi-0209030210sep03,0,438971,full.story
http://www.chicagotribune.com/news/chi-0209040368sep04,0,3317970,full.story
http://www.forbes.com/2002/05/14/0514topnews.html
Enron fraud
http://www.forbes.com/2002/04/12/fullenroncoverage_print.html
http://www.forbes.com/2002/02/14/0214watkins_print.html
http://www.thecorporatescandalreader.com/forms/03g%20moohr.pdf
Fraud cases 2000s
http://www.sinarharapan.co.id/ekonomi/Keuangan/2004/0105/keu3.html
http://www.infoanda.com/linksfollow.php?lh=AAkABQcGBwAF (dari Koran tempo Nov 2003)
http://www.infoanda.com/linksfollow.php?lh=UQBbA1cOBFUH (dari Tempo Desember 2003)
http://www.indosiar.com/fokus/65050/bank-mandiri-dibobol-rp-110-miliar
http://www.tempointeractive.com/hg/ekbis/2007/07/30/brk,20070730-104637,id.html
http://www.kapanlagi.com/h/0000202089.html
http://www.kabarindonesia.com/berita.php?pil=14&jd=Kejati+Kejar+Kredit+Fiktif+BRI&dn=20081116210318
http://www.majalahtrust.com/fokus/fokus/116.php
http://www.suaramerdeka.com/harian/0311/19/nas9.htm
http://www.tempointeraktif.com/hg/hukum/2008/10/30/brk,20081030-143067,id.html
BNI intensive care
http://www.majalahtrust.com/ekonomi/keuangan/938.php
http://www.infoanda.com/linksfollow.php?lh=AgkDBQFTW1QD
http://www.detiknews.com/index.php/detik.read/tahun/2006/bulan/02/tgl/13/time/100240/idnews/537777/idkanal/10
artikel2 pembobolan bank
http://www.suaramerdeka.com/harian/0312/06/kha1.htm
http://www.sinarharapan.co.id/ekonomi/Keuangan/2004/1220/keu2.html
http://www.tempointeractive.com/hg/ekbis/2005/05/19/brk,20050519-61246,id.html
Keating Five
http://topics.nytimes.com/topics/reference/timestopics/subjects/k/keating_five/index.html
http://scolarite.sciencespobordeaux.fr/IMG/pdf/Thompson_-_Mediated_corruption_APSR_1993.pdf
Robert Tantular arrested
http://politik.vivanews.com/news/read/122946-bi_cekal_robert_lima_hari_sebelum_lapor_jk
http://politik.vivanews.com/news/read/122916-bi_sempat_ragukan_rencana_penangkapan_robert
http://politik.vivanews.com/news/read/122890-_laporan_kejahatan_robert_bukan_kesadaran_bi_
Rapat DG-BI
http://politik.vivanews.com/news/read/127080-kisah_menangisnya_siti_fadjrijah__1_
http://politik.vivanews.com/news/read/127095-kisah_menangisnya_siti_fadjrijah__2_
http://politik.vivanews.com/news/read/127146-kisah_menangisnya_siti_fadjrijah__3_
http://politik.vivanews.com/news/read/127212-fadjrijah__saya_tak_mau_lagi_ketemu_rafat
http://bisnis.vivanews.com/news/read/127233-boediono__bi_telat_kita_kejerat_problem_besar
http://politik.vivanews.com/news/read/127167-bi_tebak_tebakan_century__boediono_kaget
http://bisnis.vivanews.com/news/read/115160-burhanuddin__bi_memang_lemah_awasi_century
Paper on fraud
http://fmcenter.aicpa.org/NR/rdonlyres/4661C8DF-948D-4171-97CC-757BB85DE6E1/0/CIMA_fraud_risk_management_feb09.pdf
http://users.ipfw.edu/pollockk/SAS99Article.pdf
http://bama.ua.edu/~aagrawal/restate.pdf
http://www.unafei.or.jp/english/pdf/PDF_rms/no67/15_Pontell_p189-p201.pdf
http://sds.hss.cmu.edu/media/pdfs/loewenstein/WhyGoodAccountants.pdf
http://papers.ssrn.com/sol3/papers.cfm?abstract_id=891482
http://papers.ssrn.com/sol3/papers.cfm?abstract_id=1295494
http://papers.ssrn.com/sol3/papers.cfm?abstract_id=938736
http://papers.ssrn.com/sol3/papers.cfm?abstract_id=250413
http://papers.ssrn.com/sol3/papers.cfm?abstract_id=920222
http://papers.ssrn.com/sol3/papers.cfm?abstract_id=417840
http://papers.ssrn.com/sol3/papers.cfm?abstract_id=794831
Expectation gap-auditing
http://repository.up.ac.za/upspace/bitstream/2263/4043/1/Lee_Audit(2007).pdf
http://www.rackarspel.se/uploaded-files/p147.pdf